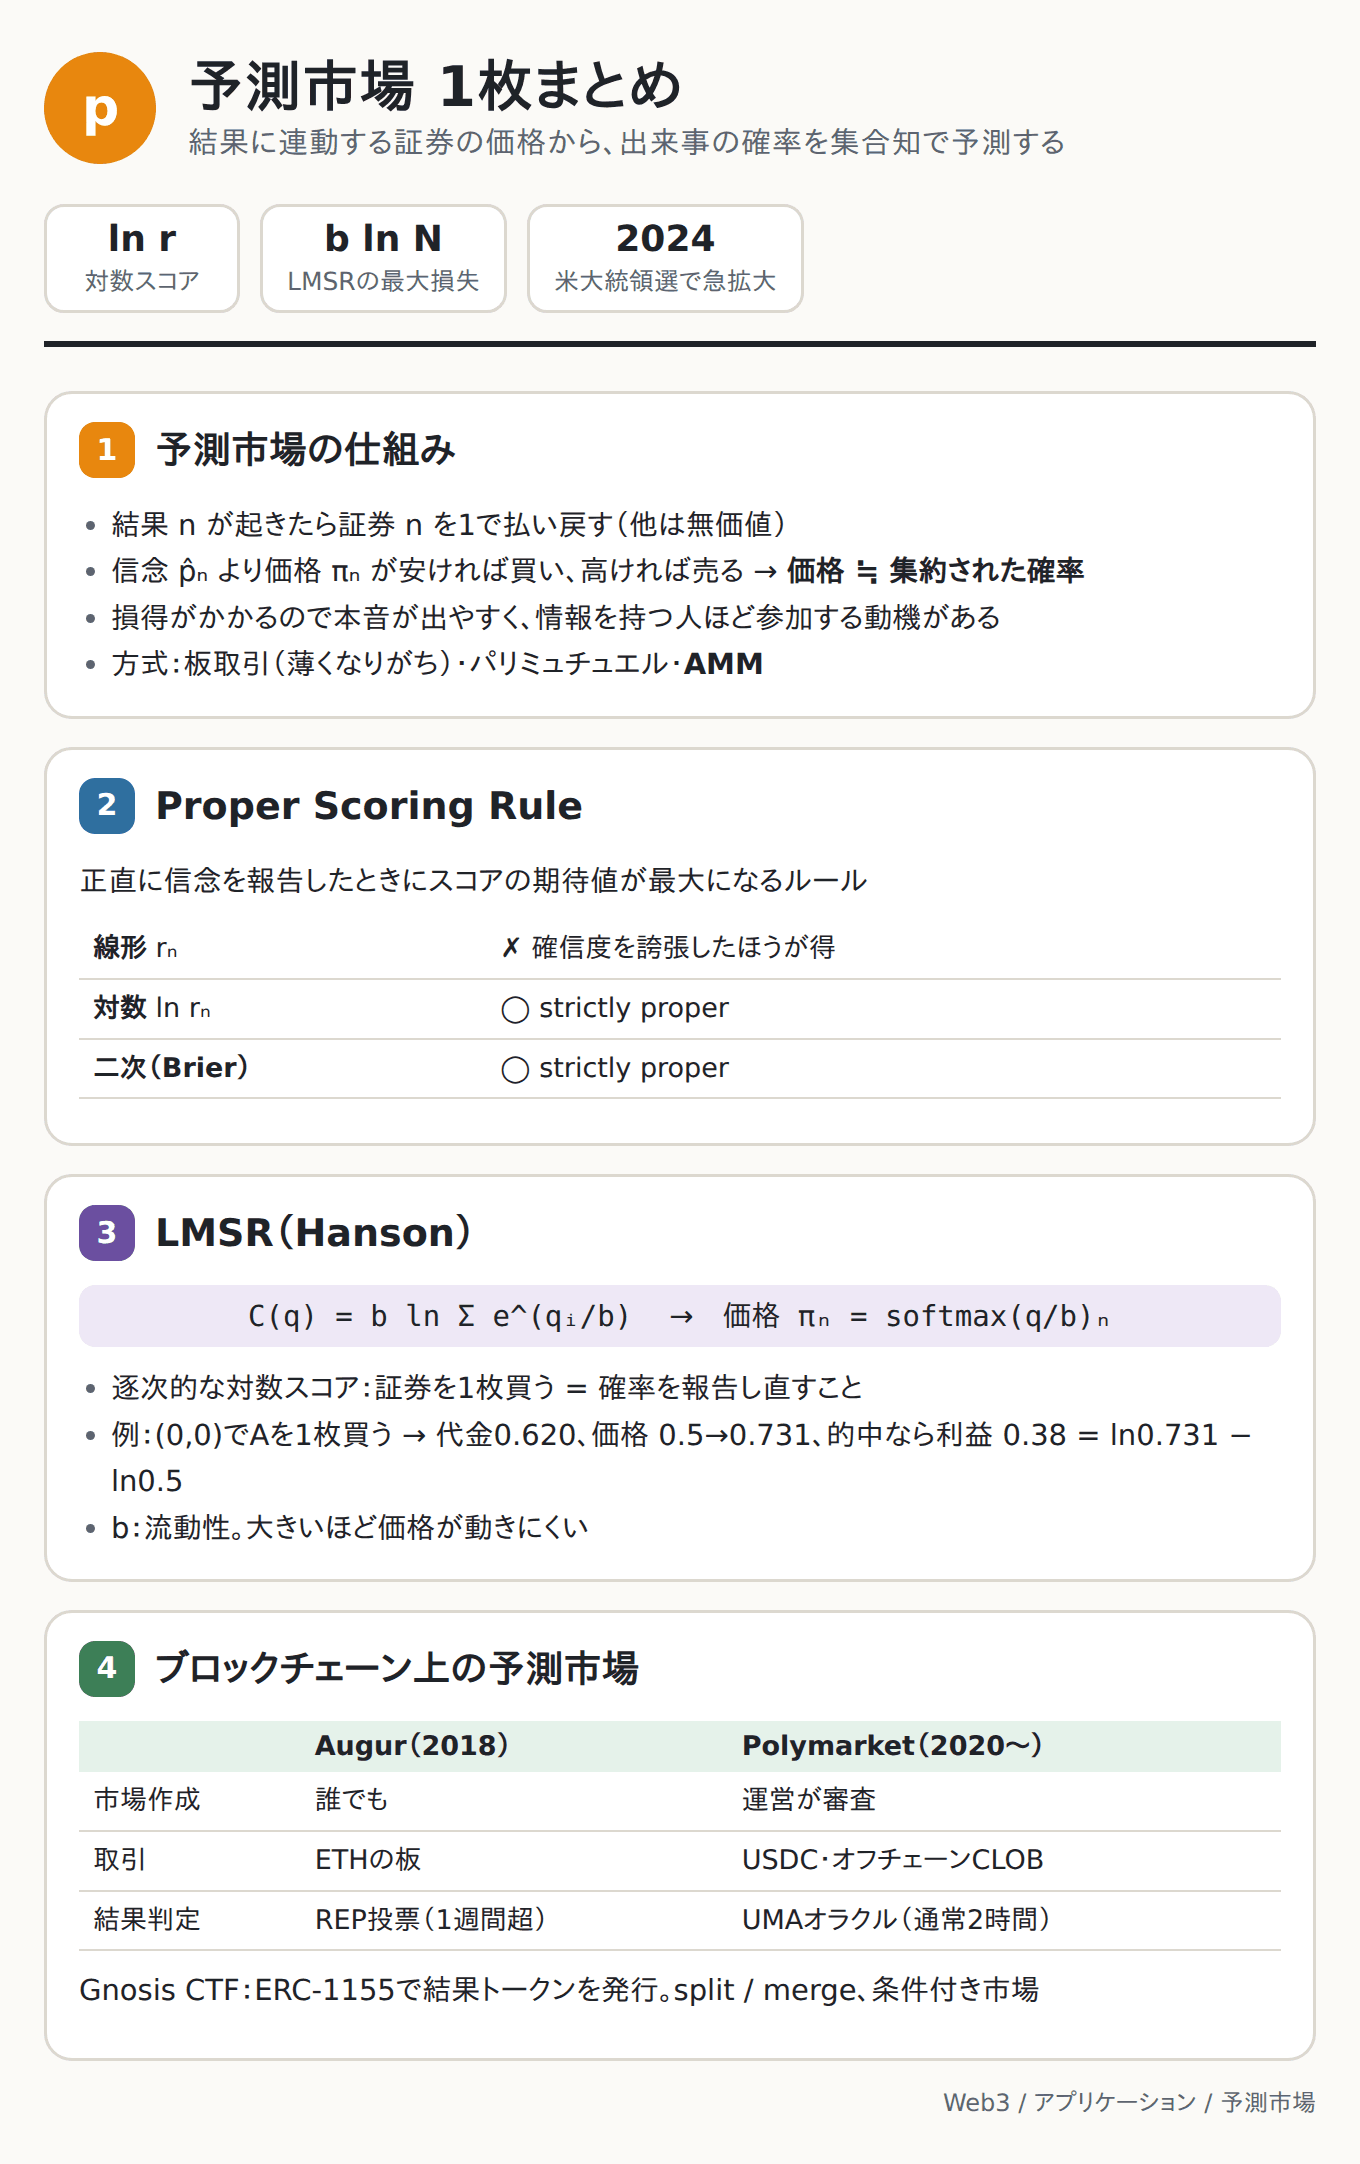
予測市場とは
予測市場(prediction market) は、将来の出来事の結果に応じて払い戻しが決まる証券を取引させ、その価格から出来事の確率を予測する仕組み。
確率変数 が標本空間 の値をとるとき、その確率分布 を知りたいとする。例えば「次の選挙で誰が当選するか」「来月の政策金利は上がるか」。
予測市場では、各結果 に対応する証券を発行し、
結果が になったら、証券 を1枚につき1(例えば1ドル)で払い戻す
それ以外の証券は無価値になる
とする。リスク中立的な参加者は、自分の信念 より証券の価格 が安ければ買い、高ければ売る。その結果、市場価格は参加者たちの信念を集約したもの になり、
と予測できる。アンケートで直接確率を尋ねるのに比べ、
損得がかかっているので、参加者が本心と違う回答をしにくい
情報を持つ人ほど儲かるので、情報を持つ人が参加する動機がある
という利点がある。
歴史
| 時期 | 出来事 |
|---|---|
| 1988〜 | アイオワ電子市場(Iowa Electronic Markets)。大学の研究目的で選挙の予測市場を運営 |
| 2001〜2003 | 米国防高等研究計画局(DARPA)のPolicy Analysis Market。テロや政変を賭けの対象にするとの批判で中止 |
| 2003〜2007 | Hansonによる LMSR の提案 |
| 2005〜2011 | Google、Yahoo!などで社内予測市場が盛んに試される |
| 2010年代 | 運営の難しさや賭博規制のリスクから下火に |
| 2014〜 | ブロックチェーン上で再興。Truthcoin(Hivemind), Augur(2018), Polymarket(2020) |
| 2024 | 米国大統領選挙でPolymarketの取引量が急増し、世論調査より正確だったと注目される |
取引の方式
予測市場の証券をどうやって売買させるかには、いくつかの方式がある。
| 方式 | 内容 | 課題 |
|---|---|---|
| 連続ダブルオークション(板取引) | 買い注文と売り注文をマッチングする | 結果の選択肢が多く参加者が少ない予測市場では、板が薄くなりやすい |
| パリミュチュエル(競馬方式) | 賭け金を集め、当たった人で分け合う | 途中で売買できない。情報が価格に逐次反映されない |
| AMM(自動マーケットメーカー) | 運営者(またはコントラクト)が常に取引相手になり、価格を自動的に決める | 運営者が損失を負担する |
AMM方式の代表が LMSR(Logarithmic Market Scoring Rule) で、その基礎には proper scoring rule の理論がある。
Proper Scoring Rule
後で答えが判明する問いについて、予測者に確率を報告させ、答えが出た時点で報告に応じたスコア(報酬)を与えるとする。正直に自分の信念を報告したときに、スコアの期待値が最大になる スコアリングルールを proper scoring rule と呼ぶ。
信念を 、報告を 、結果が のときのスコアを とすると、
が成り立つものがproper。等号が のときだけ成り立つなら strictly proper という。
| ルール | スコア | proper か |
|---|---|---|
| 線形スコア | properでない(確信度を誇張したほうが得) | |
| 対数スコア(LSR) | strictly proper | |
| 二次スコア(Brierスコア) | strictly proper |
2択の場合、対数スコアの期待値 を で微分して0とおくと
となり、正直な報告が最適であることが分かる。
import matplotlib.pyplot as plt
import japanize_matplotlib  # noqa: F401
import numpy as np

p_belief = 0.6
r = np.linspace(0.01, 0.99, 500)
rules = {
    "線形": p_belief * r + (1 - p_belief) * (1 - r),
    "対数": p_belief * np.log(r) + (1 - p_belief) * np.log(1 - r),
    "二次(Brier)": p_belief * (2 * r - r**2 - (1 - r) ** 2) + (1 - p_belief) * (2 * (1 - r) - r**2 - (1 - r) ** 2),
}

fig, axes = plt.subplots(1, 3, figsize=(11, 3.2))
for ax, (name, score) in zip(axes, rules.items()):
    ax.plot(r, score)
    best = r[np.argmax(score)]
    ax.axvline(p_belief, color="gray", ls=":", label="本当の信念 0.6")
    ax.axvline(best, color="C3", ls="--", label=f"期待スコア最大 {best:.2f}")
    ax.set(title=f"{name}スコア", xlabel="報告する確率 r")
    ax.legend(fontsize=8)
axes[0].set_ylabel("スコアの期待値")
plt.tight_layout()
plt.show()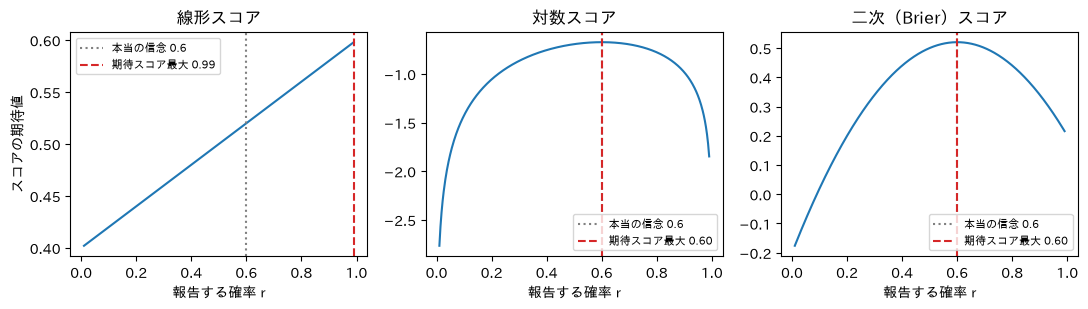
線形スコアでは、信念が0.6でも1を報告するのが最適になってしまう。対数スコアと二次スコアでは、正直に0.6と報告するのが最適になる。
LMSR
LMSR(Logarithmic Market Scoring Rule) はHanson(2003, 2007)が提案した予測市場のAMM。対数スコアに次の2つの変更を加えたものと見なせる。
スコアを逐次的にする:各参加者は、直前の報告からの差分 をスコアとして受け取る。前の人より良い予測をした人だけが得をする
報告を証券の売買に置き換える:確率を直接報告する代わりに、証券を売買すると価格(=確率)が動く
コスト関数
各証券の発行済み枚数を として、コスト関数を
と定める。 から に変える取引の代金は 。各証券の瞬間的な価格は
で、ソフトマックス関数 になる。価格は常に正で合計が1なので、そのまま確率として解釈できる。
は 流動性パラメーター。大きいほど、同じ枚数の売買による価格の変化が小さい
運営者の最大損失は に抑えられる。初期状態(全確率 )から、ある結果に確率1を付けられて、それが的中した場合が最悪で、そのとき運営者が払うスコアは に を掛けたもの
def lmsr_cost(q, b=1.0):
    q = np.asarray(q, dtype=float)
    return b * np.log(np.exp(q / b).sum())


def lmsr_prices(q, b=1.0):
    e = np.exp(np.asarray(q, dtype=float) / b)
    return e / e.sum()


# 2択の市場(候補A, 候補B)。勝った側の証券に1を払い戻す
history = [
    ("初期状態", [0, 0]),
    ("Aを1枚買う", [1, 0]),
    ("Aを1枚買う", [2, 0]),
    ("Bを1枚買う", [2, 1]),
    ("Aを1枚売る", [1, 1]),
]
prev = None
print(f"{'取引':<10} {'q':<8} {'C(q)':>6} {'支払額':>7}   価格 (A, B)")
for label, q in history:
    c = lmsr_cost(q)
    pay = "" if prev is None else f"{c - prev:+.3f}"
    pa, pb = lmsr_prices(q)
    print(f"{label:<10} {str(q):<8} {c:6.3f} {pay:>7}   ({pa:.3f}, {pb:.3f})")
    prev = c

print(f"\n運営者の最大損失(b=1, N=2): {np.log(2):.3f}")
取引 q C(q) 支払額 価格 (A, B)
初期状態 [0, 0] 0.693 (0.500, 0.500)
Aを1枚買う [1, 0] 1.313 +0.620 (0.731, 0.269)
Aを1枚買う [2, 0] 2.127 +0.814 (0.881, 0.119)
Bを1枚買う [2, 1] 2.313 +0.186 (0.731, 0.269)
Aを1枚売る [1, 1] 1.693 -0.620 (0.500, 0.500)
運営者の最大損失(b=1, N=2): 0.693
初期状態でAの証券を1枚買うと、代金は約0.620で、Aの価格(確率)は0.5から0.731に上がる。Aが勝てば1を受け取れるので、利益は約0.38。これは、対数スコアで確率の報告を0.5から0.731に更新したときのスコアの増分 と一致する。つまり、証券を1枚買うことは、確率を報告し直すことと同じ になっている。
q_a = np.linspace(-6, 6, 300)
fig, ax = plt.subplots(figsize=(6, 3.5))
for b in [0.5, 1, 3]:
    ax.plot(q_a, [lmsr_prices([qa, 0], b)[0] for qa in q_a], label=f"b={b}")
ax.set(xlabel="$q_A - q_B$(Aの証券の純発行枚数)", ylabel="Aの価格(確率)", title="LMSRの価格と流動性パラメーター b")
ax.legend()
plt.show()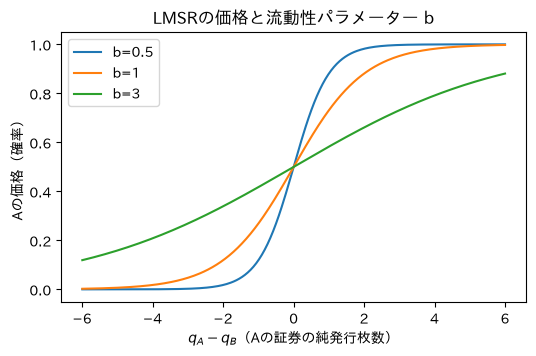
ブロックチェーン上の予測市場
ブロックチェーンで予測市場を作る動機には、
運営者を介さず、取引の履歴や払い戻しを検証可能にできる
適切なインセンティブ設計があれば、運営コストを極めて小さくできる
「市場を通じて自律分散的に意見を集約する」という思想が、ブロックチェーンそのものと共通している
といったものがある。一方で、結果(現実の出来事)はチェーンの外の情報なので、オラクル問題 が避けられない(→オラクル)。
Augur(2018年)
DAppsとしての分散型予測市場の元祖。自律分散性を徹底的に追求した。
市場の作成:誰でも手数料とデポジットを払えば市場を作れる。作成者は取引手数料を得る
取引:ETHによる板取引
結果の判定:最初の報告者が結果を報告し、異議があればREPトークンの保有者が正しいと思う結果にREPを賭ける。多くのREPを集めた結果が採用され、外れた側のREPは正解側に分配される。決着がつかなければAugur自体がフォークする
しかし、
倫理的に問題のある市場(特定の人物の死亡を賭ける「暗殺市場」など)が作られた
板が薄く、ETHの価格変動とgas代が重荷になった
結果の確定までに1週間以上かかった
など、使い勝手の悪さからユーザーが増えず、開発は停滞した。
Polymarket(2020年〜)
現在最もよく使われている予測市場。ある程度の自律分散性を犠牲にして、Augurの弱点を潰している。
| 項目 | Augur | Polymarket |
|---|---|---|
| 市場の作成 | 誰でも | 運営者が審査して作成 |
| 取引の通貨 | ETH | USDC(ステーブルコイン) |
| 取引方式 | オンチェーンの板取引 | オフチェーンで注文をマッチングし、決済だけをオンチェーンで行うCLOB(中央指値注文板)。Polygon上で動作しgas代を削減 |
| 流動性の確保 | — | 中値付近に指値を出したマーケットメーカーに報酬を支払う |
| 結果の判定 | REPトークンによる投票 | UMAのオプティミスティックオラクル。報告から2時間異議がなければ確定、異議があればUMAトークン保有者の投票 |
これを妥協と見るか改善と見るかは議論が分かれる。
Gnosis Conditional Token Framework
Gnosisは予測市場のための部品として、Conditional Token Framework(CTF) を提供している。
予測市場の証券(結果トークン)を、1つのERC-1155コントラクトで発行・管理する。市場ごとにコントラクトをデプロイする必要がない
1 USDCを預けると、全結果のトークンを1枚ずつ受け取れる(split)。全結果のトークンを1枚ずつ揃えれば1 USDCに戻せる(merge)
「Aが予備選で勝ち、かつ本選でも勝つ」のような 条件付きの結果 も、トークンを階層的にsplitして表現できる
PolymarketもCTFで結果トークンを発行している。一方、CTFが用意したAMM(LMSR、CPAMM)はあまり使われていない。LMSRは指数・対数の計算でgas代がかさみ、CPAMMは結果ごとにプールが分かれて流動性が集まりにくいためである。
参考文献
水山元 (2014). 予測市場とその周辺. 人工知能, 29(1), 34-40.
Hanson, R. (2003). Combinatorial Information Market Design. Information Systems Frontiers, 5, 107-119.
Hanson, R. (2007). Logarithmic Market Scoring Rules for Modular Combinatorial Information Aggregation. The Journal of Prediction Markets, 1(1), 3-15.
Chen, Y. & Pennock, D. M. (2010). Designing Markets for Prediction. AI Magazine, 31(4), 42-52.
Wolfers, J. & Zitzewitz, E. (2004). Prediction Markets. Journal of Economic Perspectives, 18(2), 107-126.
Peterson, J. et al. (2015). Augur: a Decentralized Oracle and Prediction Market Platform.