Box-Jenkins法
Box-Jenkins法は、時系列データの分析のフレームワーク。
以下の手順で分析を行う
データを分析しやすくなるよう変換する(定常過程にする)
ARIMAモデル系のモデルを適用する
モデルの適合性を評価する
モデルを用いて予測する
特性方程式と定常性
ARモデルは常に定常になるとは限らない。定常性をもつ条件は、ならとなる。
一般の 過程では
ラグ作用素を用いると
この多項式をとすると、特性方程式は
AR(p)過程が定常であるための条件は、特性方程式の全ての根が単位円の外側にあること。つまり、すべての根についてが成り立つ必要がある。
MA過程
移動平均(MA)過程 (moving average process) はホワイトノイズの線形和による過程。
時点は となり、と共通する を含むため、との間の自己相関を表現するモデルとなる。が自己相関の強さを表す。
ラグ作用素を用いると
MA過程の性質
常に定常: MA過程は常に定常である(ホワイトノイズの有限和であり、定常過程の和は定常過程になるため)
有限の自己共分散: ラグより大きいラグでは自己共分散が0になる
反転可能性: MA過程をAR表現に変換できる条件として、特性方程式の全ての根が単位円の外側にある必要がある
MA(1)過程の自己共分散
MA(1)過程 の自己共分散は
ARMAモデル
自己回帰移動平均(ARMA)過程 はARモデルとMAモデルを組み合わせたモデル。
ラグ作用素を用いると
ARMAモデルの定常性と反転可能性
定常性: AR部分の特性方程式の全ての根が単位円の外側にあること
反転可能性: MA部分の特性方程式の全ての根が単位円の外側にあること
モデル選択
適切なARMAモデルの次数(p, q)を選択するために以下の方法を用いる:
ACF (自己相関関数): MA次数qの決定に有用(ラグqより後で急激に減衰)
PACF (偏自己相関関数): AR次数pの決定に有用(ラグpより後で急激に減衰)
情報量基準: AIC(赤池情報量基準)、BIC(ベイズ情報量基準)などを用いてモデルを比較
ARIMAモデル
自己回帰和分移動平均(ARIMA)過程 は非定常時系列をモデル化するために、差分化を組み込んだモデル。ARIMA(p, d, q)過程は以下のように定義される:
ここで
: AR次数(自己回帰の次数)
: 差分の次数(和分の次数)
: MA次数(移動平均の次数)
: d階差分作用素
差分化による定常化
非定常な時系列データに対して、d階差分をとることで定常時系列に変換する:
1階差分:
2階差分:
ARIMAモデルの構築手順
定常性の確認:
時系列プロットの目視確認
単位根検定(ADF検定、KPSS検定など)
差分化: 非定常の場合、適切な次数dで差分化
次数の決定:
ACF、PACFの確認
情報量基準(AIC、BIC)による比較
パラメータの推定: 最尤法などによる推定
診断チェック:
残差の正規性検定
残差の自己相関チェック(Ljung-Box検定)
SARIMAモデル
季節性自己回帰和分移動平均(SARIMA)過程 は、季節性を持つ時系列データをモデル化するためにARIMAモデルを拡張したもの。SARIMA(p, d, q)(P, D, Q)ₛ と表記される。
ここで
: 非季節部分の次数
: 季節部分の次数
: 季節の周期(例:月次データなら12、四半期データなら4)
: 季節AR多項式
: 季節MA多項式
: 季節差分作用素
季節差分
季節性を除去するために季節差分を適用する:
季節差分:
例:月次データの場合、
SARIMAモデルの例
月次販売データでSARIMA(1,1,1)(1,1,1)₁₂ を考えると:
非季節部分: AR(1), 1階差分, MA(1)
季節部分: 季節AR(1), 季節1階差分, 季節MA(1), 周期12
モデル選択のポイント
季節ACF/PACF: 季節ラグ(s, 2s, 3s, ...)での挙動を確認
段階的な差分化: まず季節差分、次に通常差分を適用
情報量基準: 複数のモデル候補を比較してAIC/BICが最小のモデルを選択
Pythonによる実装例
以下では、statsmodelsライブラリを用いたARIMAモデルの実装例を示す。
Source
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
from statsmodels.tsa.arima.model import ARIMA
from statsmodels.tsa.statespace.sarimax import SARIMAX
from statsmodels.graphics.tsaplots import plot_acf, plot_pacf
from statsmodels.tsa.stattools import adfuller
import warnings
warnings.filterwarnings('ignore')データの生成と定常性の確認
Source
# サンプルデータの生成(トレンドと季節性を含む)
np.random.seed(42)
n = 200
t = np.arange(n)

# トレンド + 季節性 + ノイズ
trend = 0.5 * t
seasonal = 10 * np.sin(2 * np.pi * t / 12)
noise = np.random.normal(0, 2, n)
y = trend + seasonal + noise

# データフレームに変換
df = pd.DataFrame({
    'time': pd.date_range('2000-01', periods=n, freq='M'),
    'value': y
})
df.set_index('time', inplace=True)

# プロット
plt.figure(figsize=(8, 4))
plt.plot(df.index, df['value'])
plt.title('Original Time Series')
plt.xlabel('Time')
plt.ylabel('Value')
plt.grid(True)
plt.show()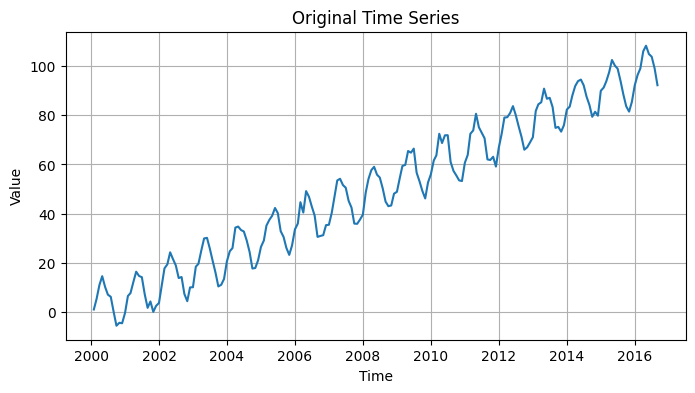
Source
# ADF検定による定常性の確認
def adf_test(series, name=''):
    result = adfuller(series, autolag='AIC')
    print(f'ADF Test: {name}')
    print(f'ADF Statistic: {result[0]:.4f}')
    print(f'p-value: {result[1]:.4f}')
    print(f'Critical Values:')
    for key, value in result[4].items():
        print(f'  {key}: {value:.4f}')

    if result[1] <= 0.05:
        print("=> 帰無仮説を棄却: データは定常")
    else:
        print("=> 帰無仮説を棄却できない: データは非定常")
    print()

adf_test(df['value'], 'Original Series')
ADF Test: Original Series
ADF Statistic: 0.0271
p-value: 0.9607
Critical Values:
1%: -3.4658
5%: -2.8771
10%: -2.5751
=> 帰無仮説を棄却できない: データは非定常
差分化と ACF/PACF の確認
Source
# 1階差分
df['diff1'] = df['value'].diff()

# 1階差分のADF検定
adf_test(df['diff1'].dropna(), '1st Difference')

# ACFとPACFのプロット
fig, axes = plt.subplots(2, 2, figsize=(8, 4))

# 元データ
axes[0, 0].plot(df['value'])
axes[0, 0].set_title('Original Series')
axes[0, 0].grid(True)

# 1階差分
axes[0, 1].plot(df['diff1'])
axes[0, 1].set_title('1st Difference')
axes[0, 1].grid(True)

# ACF
plot_acf(df['diff1'].dropna(), lags=40, ax=axes[1, 0])
axes[1, 0].set_title('ACF of 1st Difference')

# PACF
plot_pacf(df['diff1'].dropna(), lags=40, ax=axes[1, 1])
axes[1, 1].set_title('PACF of 1st Difference')

plt.tight_layout()
plt.show()
ADF Test: 1st Difference
ADF Statistic: -9.4658
p-value: 0.0000
Critical Values:
1%: -3.4660
5%: -2.8772
10%: -2.5751
=> 帰無仮説を棄却: データは定常
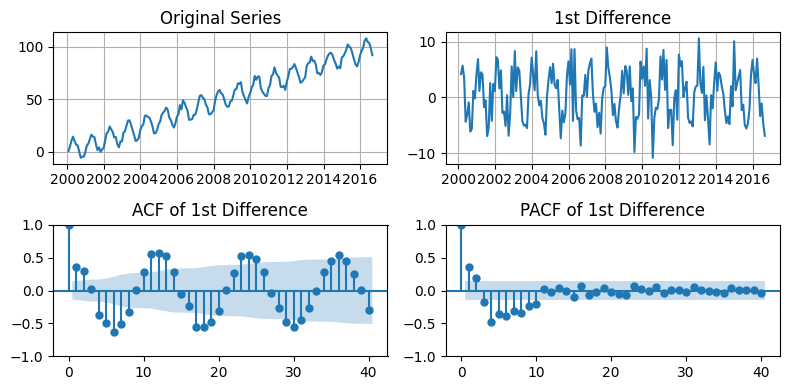
ARIMAモデルの適合
Source
# データを訓練セットとテストセットに分割
train_size = int(len(df) * 0.8)
train, test = df['value'][:train_size], df['value'][train_size:]

print(f"Training set size: {len(train)}")
print(f"Test set size: {len(test)}")

# ARIMA(1,1,1)モデルの適合
model = ARIMA(train, order=(1, 1, 1))
fitted_model = model.fit()

# モデルのサマリー
print(fitted_model.summary())
Training set size: 160
Test set size: 40
SARIMAX Results
==============================================================================
Dep. Variable: value No. Observations: 160
Model: ARIMA(1, 1, 1) Log Likelihood -454.238
Date: Wed, 22 Oct 2025 AIC 914.475
Time: 23:49:06 BIC 923.682
Sample: 01-31-2000 HQIC 918.214
- 04-30-2013
Covariance Type: opg
==============================================================================
coef std err z P>|z| [0.025 0.975]
------------------------------------------------------------------------------
ar.L1 0.5562 0.179 3.108 0.002 0.206 0.907
ma.L1 -0.2064 0.219 -0.944 0.345 -0.635 0.222
sigma2 17.7209 2.259 7.845 0.000 13.293 22.149
===================================================================================
Ljung-Box (L1) (Q): 0.40 Jarque-Bera (JB): 0.98
Prob(Q): 0.53 Prob(JB): 0.61
Heteroskedasticity (H): 1.35 Skew: -0.05
Prob(H) (two-sided): 0.28 Kurtosis: 2.63
===================================================================================
Warnings:
[1] Covariance matrix calculated using the outer product of gradients (complex-step).
# 残差診断
residuals = fitted_model.resid

fig, axes = plt.subplots(2, 2, figsize=(8, 4))

# 残差のプロット
axes[0, 0].plot(residuals)
axes[0, 0].set_title('Residuals')
axes[0, 0].grid(True)

# 残差のヒストグラム
axes[0, 1].hist(residuals, bins=30, edgecolor='black')
axes[0, 1].set_title('Histogram of Residuals')

# 残差のACF
plot_acf(residuals, lags=40, ax=axes[1, 0])
axes[1, 0].set_title('ACF of Residuals')

# Q-Qプロット
from scipy import stats
stats.probplot(residuals, dist="norm", plot=axes[1, 1])
axes[1, 1].set_title('Q-Q Plot')

plt.tight_layout()
plt.show()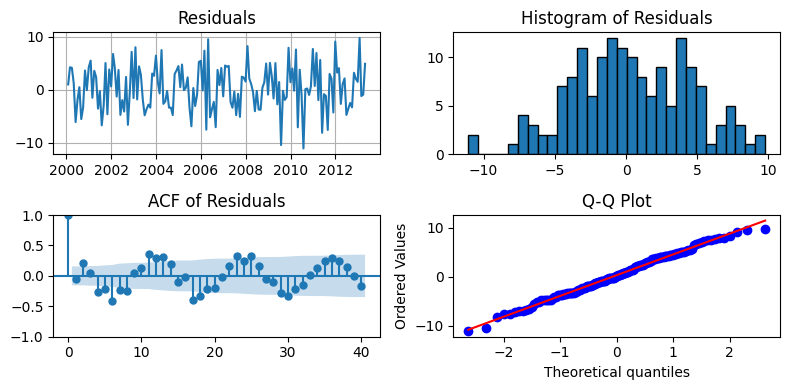
予測と評価
Source
# 予測
forecast_steps = len(test)
forecast = fitted_model.forecast(steps=forecast_steps)

# 予測結果のプロット
plt.figure(figsize=(8, 3))
plt.plot(train.index, train, label='Training Data', color='blue')
plt.plot(test.index, test, label='Test Data', color='green')
plt.plot(test.index, forecast, label='Forecast', color='red', linestyle='--')
plt.title('ARIMA Model Forecast')
plt.xlabel('Time')
plt.ylabel('Value')
plt.legend()
plt.grid(True)
plt.show()

# 評価指標の計算
from sklearn.metrics import mean_squared_error, mean_absolute_error

mse = mean_squared_error(test, forecast)
rmse = np.sqrt(mse)
mae = mean_absolute_error(test, forecast)

print(f'Mean Squared Error (MSE): {mse:.4f}')
print(f'Root Mean Squared Error (RMSE): {rmse:.4f}')
print(f'Mean Absolute Error (MAE): {mae:.4f}')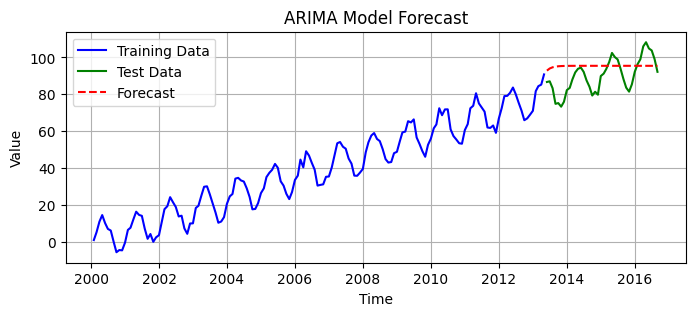
Mean Squared Error (MSE): 107.1315
Root Mean Squared Error (RMSE): 10.3504
Mean Absolute Error (MAE): 8.5531
SARIMAモデルの適合例
# SARIMA(1,1,1)(1,1,1,12)モデルの適合
# 季節周期12(月次データを想定)
sarima_model = SARIMAX(
    train,
    order=(1, 1, 1),
    seasonal_order=(1, 1, 1, 12),
    enforce_stationarity=False,
    enforce_invertibility=False
)

sarima_fitted = sarima_model.fit(disp=False)

# モデルのサマリー
print(sarima_fitted.summary())
SARIMAX Results
==========================================================================================
Dep. Variable: value No. Observations: 160
Model: SARIMAX(1, 1, 1)x(1, 1, 1, 12) Log Likelihood -284.837
Date: Wed, 22 Oct 2025 AIC 579.675
Time: 23:49:10 BIC 594.127
Sample: 01-31-2000 HQIC 585.548
- 04-30-2013
Covariance Type: opg
==============================================================================
coef std err z P>|z| [0.025 0.975]
------------------------------------------------------------------------------
ar.L1 -0.1455 0.100 -1.462 0.144 -0.341 0.050
ma.L1 -0.9770 0.060 -16.317 0.000 -1.094 -0.860
ar.S.L12 -0.1585 0.098 -1.621 0.105 -0.350 0.033
ma.S.L12 -0.9420 0.337 -2.798 0.005 -1.602 -0.282
sigma2 3.4912 1.114 3.134 0.002 1.308 5.675
===================================================================================
Ljung-Box (L1) (Q): 0.21 Jarque-Bera (JB): 0.07
Prob(Q): 0.65 Prob(JB): 0.96
Heteroskedasticity (H): 1.42 Skew: 0.05
Prob(H) (two-sided): 0.24 Kurtosis: 3.06
===================================================================================
Warnings:
[1] Covariance matrix calculated using the outer product of gradients (complex-step).
Source
# SARIMAモデルによる予測
sarima_forecast = sarima_fitted.forecast(steps=forecast_steps)

# 予測結果の比較
plt.figure(figsize=(8, 3))
plt.plot(train.index, train, label='Training Data', color='blue')
plt.plot(test.index, test, label='Test Data', color='green')
plt.plot(test.index, forecast, label='ARIMA Forecast', color='red', linestyle='--', alpha=0.7)
plt.plot(test.index, sarima_forecast, label='SARIMA Forecast', color='orange', linestyle='-.', alpha=0.7)
plt.title('ARIMA vs SARIMA Forecast')
plt.xlabel('Time')
plt.ylabel('Value')
plt.legend()
plt.grid(True)
plt.show()

# SARIMAモデルの評価
sarima_mse = mean_squared_error(test, sarima_forecast)
sarima_rmse = np.sqrt(sarima_mse)
sarima_mae = mean_absolute_error(test, sarima_forecast)

print('ARIMA Model:')
print(f'  RMSE: {rmse:.4f}')
print(f'  MAE: {mae:.4f}')
print()
print('SARIMA Model:')
print(f'  RMSE: {sarima_rmse:.4f}')
print(f'  MAE: {sarima_mae:.4f}')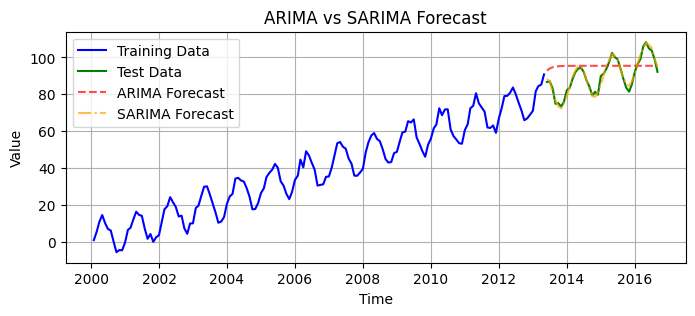
ARIMA Model:
  RMSE: 10.3504
  MAE: 8.5531

SARIMA Model:
  RMSE: 1.6979
  MAE: 1.3390